
Markedsbrev August
Et tilbakeblikk på markedsutviklingen i august, med våre vurderinger av aksjer, renter, valuta og de viktigste bevegelsene i markedet.
Kommentarer og hendelser
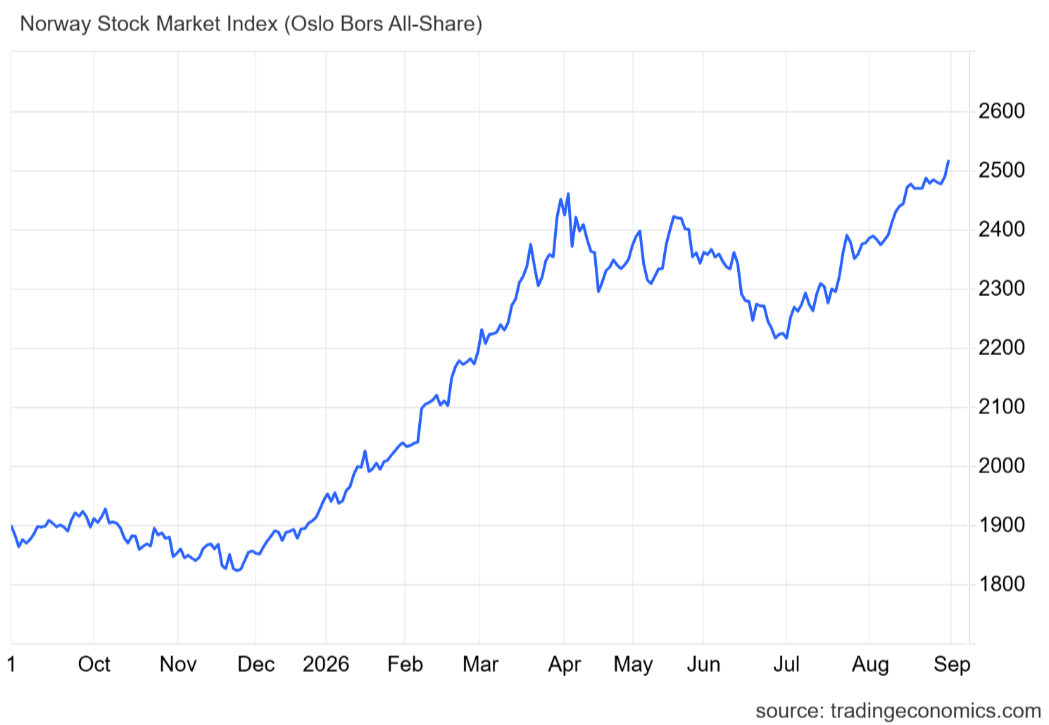
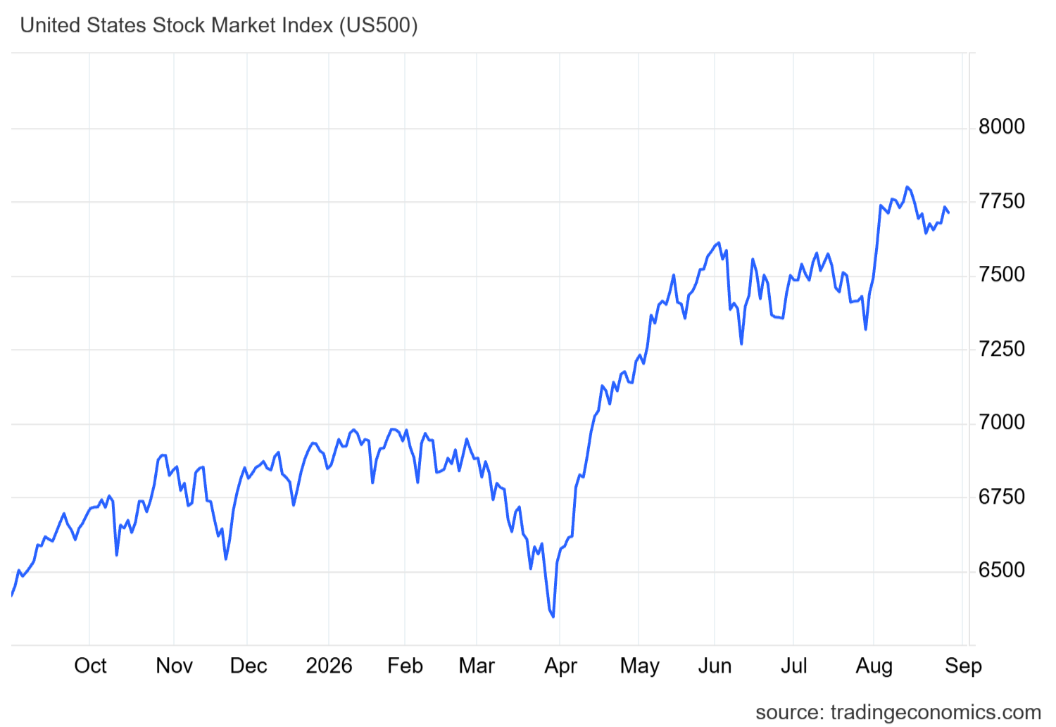
August ble en moderat positiv måned. Oslo Børs ble en av de sterkeste børsene denne måneden med en oppgang på over 5 prosent, godt hjulpet av oppgang i oljeprisen. Oljeprisbevegelsen bidro også til at den norske kronen styrket seg ytterligere mot de fleste valutaene. Internasjonalt så vi mer bredde bak oppgangen enn tidligere og mer verdiorienterte aksjer gjorde det i snitt bedre enn vekstaksjene. Innenfor den populære AI-sektoren så vi litt mer edruelighet, der noen aksjer gjorde det bra, mens de dyreste aksjene tok en pause.
I år har markedene vært unormalt vanskelig å navigere i. På overflaten har verdens aksjemarkeder vist god oppgang. Ikke minst her hjemme, der Oslo Børs kan legge bak seg en oppgang på nesten 30 prosent, mens internasjonale børser har steget med rundt 10 prosent. Oppgangen på Oslo Børs har i stor grad kommet fra den indekstunge oljesektoren, og det er verdt å merke seg at de aller fleste norske fondene ikke har greid å fange hele denne oppgangen. Samtidig har den norske kronen jobbet mot oss. Kronen har styrket seg med mellom 6 og 7 prosent mot viktige valutaer som svenske kroner, euro og amerikanske dollar. Dette har spist av avkastningen på de internasjonale fondene. Over flere år har Vertu vært undervektet det amerikanske aksjemarkedet hvis man sammenligner oss med et globalt indeksfond. Årsaken til dette er todelt. For det første er andelen amerikanske aksjer i en global indeks svært høy og vi mener at dette ikke nødvendigvis representerer den beste allokeringen for å høste av fremtidig verdiskapning. Dagens verdsettelse av amerikanske aksjer underbygger dette. For det andre er konsentrasjonen av noen få store amerikanske selskaper så stor i en global indeks at vi mener det ikke representerer en godt diversifisert portefølje rent faglig sett. Det blir for mange egg i en kurv. Utover dette har vi i vår eksponering mot fremvoksende markeder valgt å holde trykket på India og Sør-øst Asia fremfor de mer modne markedene Kina, Taiwan og Korea. De siste 12 månedene har imidlertid både Korea og Taiwan vært meget sterke takket være de store mikroprosessorprodusentene som drar full nytte av investeringsiveren innenfor AI. Vi har derfor hatt begrenset eksponering mot denne oppturen. I sum har vi derfor gått glipp av deler av oppgangen hittil i år. Selv om vi faglig sett står støtt bak vår vurdering, så erkjenner vi at konsentrasjonen i markedet har gitt tydelige utfordringer hittil i år. Slik vil det til tider være, men vi er likevel fortsatt sterke i troen på at en godt diversifisert portefølje vil levere gode resultater over tid.
Vertu mener
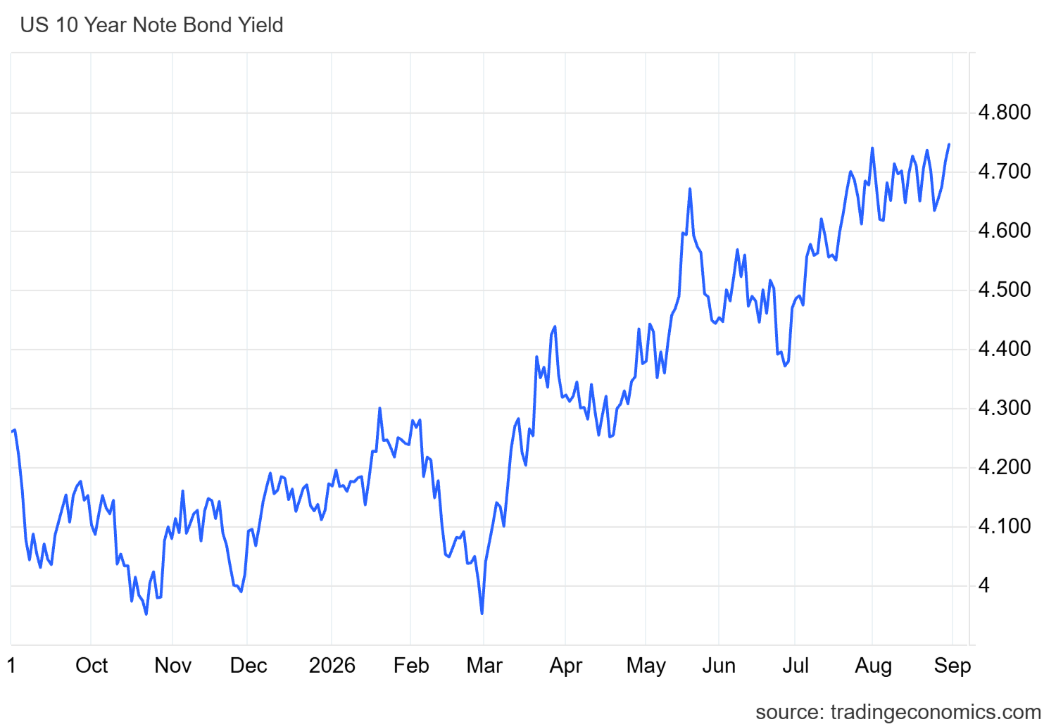
Volatiliteten i finansmarkedene er fortsatt betydelig, spesielt innen store og viktige områder som rentemarkedene, råvaremarkedene og IT-sektoren. Store investeringer innen kunstig intelligens (AI) og datakraft gir økt tilbud av obligasjoner i en periode hvor rentemarkedet allerede sliter med frykten for en ny inflasjonsbølge og høy statsgjeld. Krigen i Midtøsten gir i tillegg betydelige svingninger i råvarepriser og også i valutakurser med den norske kronen i spissen.
Aksjemarkedene sliter med å forstå de fulle konsekvensene av de store AI-investeringene inkludert lønnsomheten, hvor lenge de kan opprettholdes, samt hvor store produktivitetsgevinstene blir. Dette bidrar til å gi store svingninger i AI-relaterte selskaper over hele kloden.
Vi anerkjenner den store usikkerheten som ligger i punktene nevnt ovenfor og har ved inngangen til september gjort flere justeringer i porteføljene. Vertu opprettholder dermed sin godt diversifisert portefølje, men forsøker å gjøre den enda mer robust for å ta høyde for den uoversiktlige situasjonen markedene befinner seg i. Vi mener vi har en portefølje som kan stå seg relativt godt i de fleste av de sannsynlige utfallene og svingningene vi nå ser. Samtidig ser vi at mange av de positive drivkreftene i verdensøkonomien fortsatt er til stede, og selskapenes inntjeningsevne vil fortsatt være den viktigste drivkraften bak et godt aksjemarked. Investeringene er høye og lønnsomheten likeså.