
Markedsbrev September
Et tilbakeblikk på markedsutviklingen i september, med våre vurderinger av aksjer, renter, valuta og de viktigste bevegelsene i markedet.
Kommentarer og hendelser
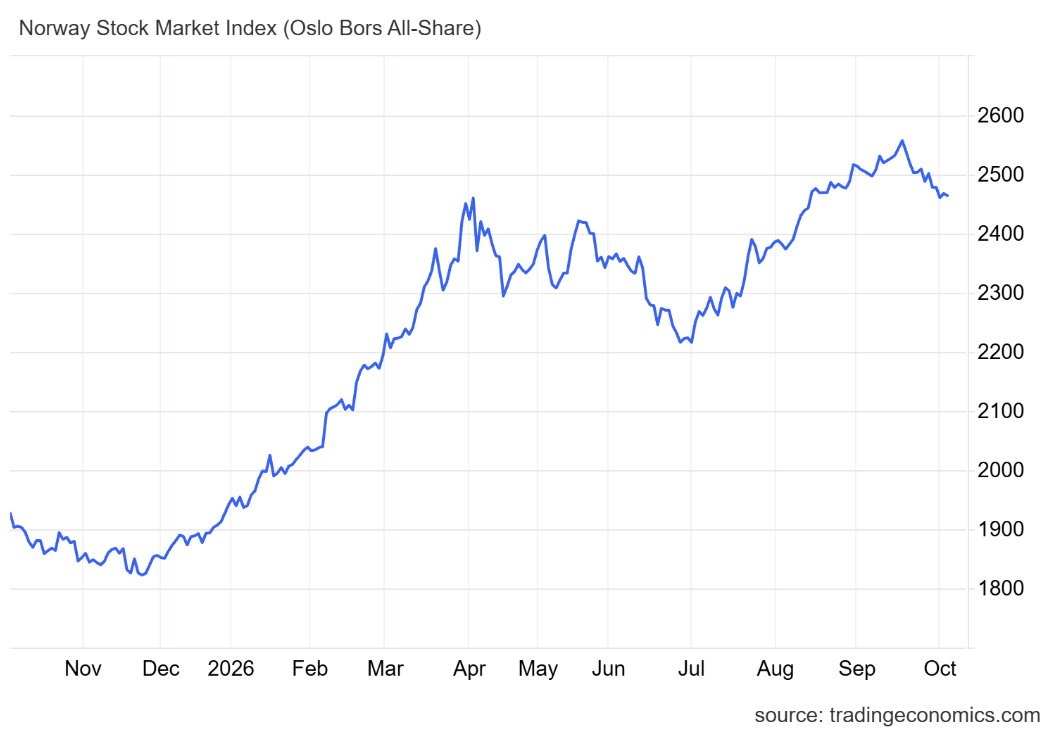
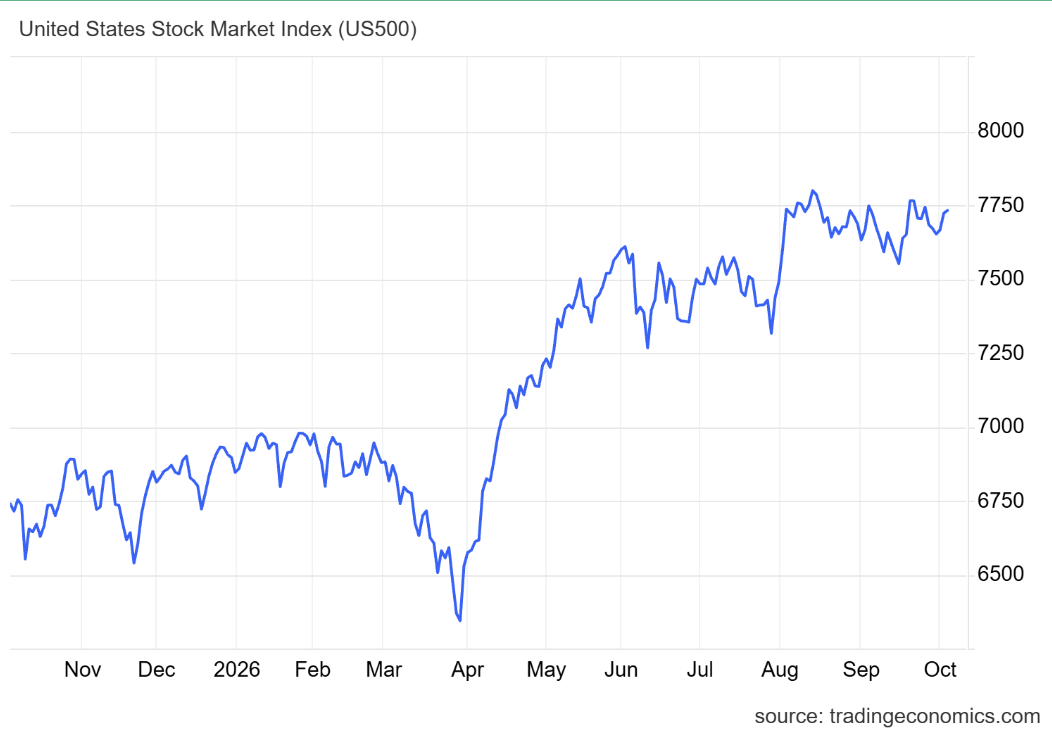
September er vanligvis en tung måned i aksjemarkedet, og heller ikke denne gangen ble det et unntak, der ledende aksjeindekser både i USA og Europa falt. Den teknologitunge Nasdaq-indeksen steg imidlertid med nesten 2 prosent. Det er ingen overraskelse at det var investeringsiveren innen AI som igjen dominerte nyhetsbildet innenfor teknologisektoren. Likevel der det verdt å merke set at vi har sett en noe større bredde i aksjemarkedet siden den halvstore korreksjonen i AI-aksjer i sommer. Dette betyr i hvert fall at markedet ikke bare en ensporet i sin AI-iver og erkjenner at det finnes andre aksjer der ute.
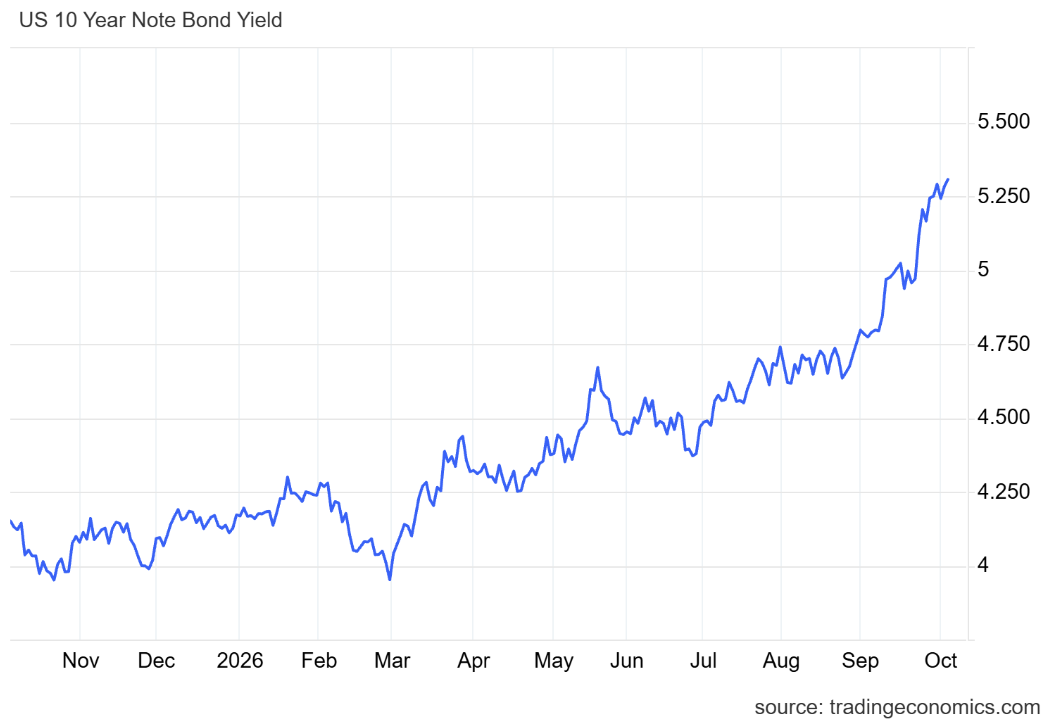
Det er imidlertid i rentemarkedet det skjedde denne måneden. Inflasjonsfrykten tiltok takket være stigende oljepris og presset lange renter opp. I USA må vi tilbake over 20 år for å finne samme nivåer som vi ser nå. De amerikanske inflasjonstallene for september ble noe lavere enn ventet, noe som ga renteinvestorene litt pusterom. Så langt i år har den amerikanske 10 års renten steget fra 4,1 prosent til 5,3 prosent. Dette betyr at eierne av disse obligasjonen må bite i seg et betydelig kursfall. Dette dro også opp de lange europeiske rentene denne måneden. Vi så imidlertid en viss selektivitet blant investorene, der de mer gjeldstyngende statene som Frankrike og USA steg, mens i andre land mer solide statsfinanser som Norge og Tyskland falt de lange renten tilbake mot slutten av måneden. Videre valgte den amerikanske sentralbanken FED å sette opp sine signalrenter, og Norges Bank fulgte også opp og valgte å sette opp sin rente denne måneden. I sum har rentekurven skiftet oppover både i den korte og lange enden. Dette signaliserer tydelig at perioden med høy inflasjon ikke er over. Men dette er ikke den hele forklaringen. Realrenten, altså renten etter inflasjon har steget betydelig. Høye realrenter ser vi typisk i tider med høye investeringer slik vi opplever nå.
Vertu mener
Den fortsatt pågående volatiliteten og uroen spesielt innen rentemarkedet for statspapirer er for oss fortsatt en grunn til økt årvåkenhet. Som tidligere nevnt så ser oppgangen i lange renter i mindre grad ut til å handle om økte inflasjonsforventninger, men i større grad om økte låneopptak, både privat og statlig, samt markedets økte fokus på høy statsgjeld.
Volatiliteten har bare i mindre grad smittet over på aksjemarkedet, men kan delvis ses i form av at aksjer har stått stille mens inntjeningsestimatene har fortsatt å stige. Dette handler i stor grad om økte inntjeningsforventninger hos de store AI selskapene, men også for underleverandører som følge av den store investeringsboomen. Vi tror man må være forberedt på fortsatt forhøyet volatilitet fremover, både som følge av presset i statsrentene, men også på grunn av geopolitikk og mellomvalget i USA den 3 november.
Vi opprettholder en godt diversifisert og robust portefølje som vi tror kan stå seg relativt godt i de fleste av de sannsynlige utfallene og svingningene vi nå ser. Samtidig ser vi at mange av de positive drivkreftene i verdensøkonomien fortsatt er til stede, og selskapenes inntjeningsevne vil fortsatt være den viktigste drivkraften bak et godt aksjemarked. Investeringene er høye og lønnsomheten likeså.